根據M傳媒房產中心的最新綜合報導指出,2025年至2026年期間,台灣不動產服務業正上演一場冰火兩重天的戲碼。一方面,傳統房仲業在政策重擊下陷入寒冬,家數、人員、績效全面潰敗;另一方面,租賃住宅服務業卻逆勢爆發,家數與從業人員雙雙翻倍成長。這不只是一場景氣的波動,更是一場由政策與市場需求共同催生的產業結構大洗牌。對你我而言,這份數據不只影響著房仲的生計,更預示著未來台灣居住模式的重大轉變。
房仲業的寒冬:數據下的衰退警訊
說真的,房仲業這兩年的光景,用「慘」字來形容一點都不為過。根據數據顯示,房仲業的衰退是全面性的,從業者數量到個人收入,無一倖免。
家數急遽縮減,市場信心崩盤
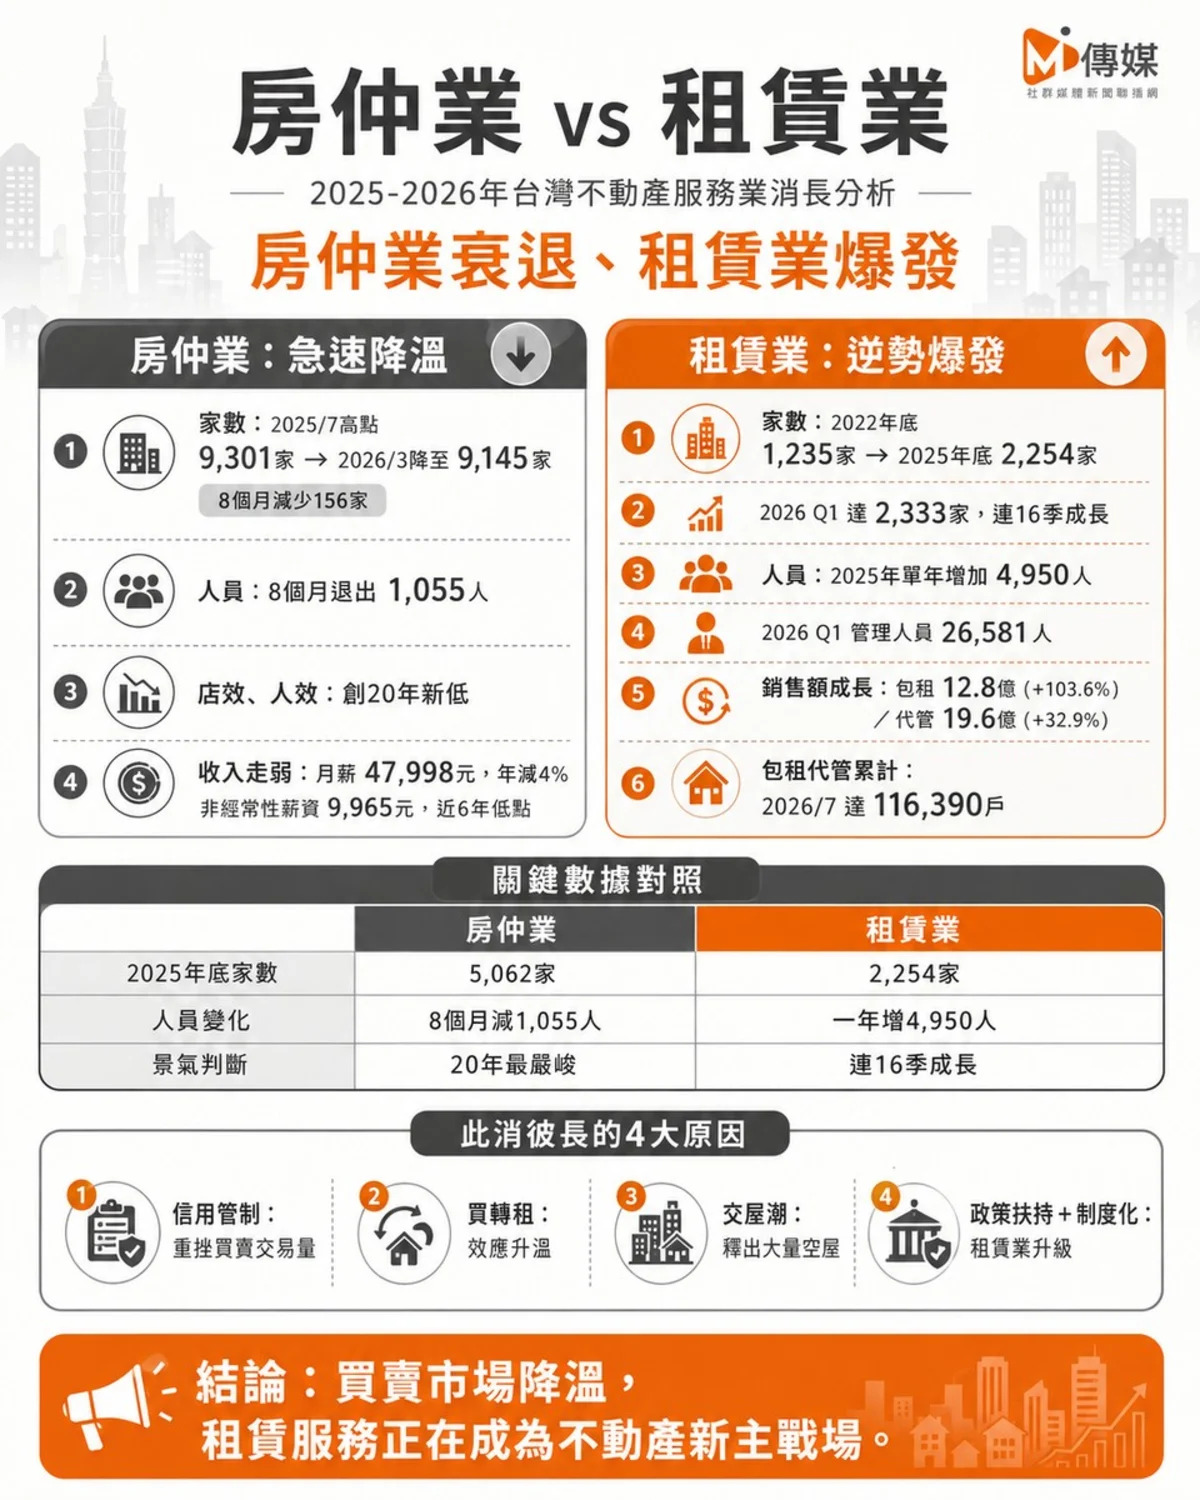
- 房仲業備查家數在2025年7月曾達到9,301家的歷史高點,但隨後一路向下,短短8個月內就蒸發了156家。
- 到了2025年底,仲介店數較2024年底淨減126家;2026年5月底,更較去年同期減少163家,其中以台中市年減78家最多,可見中南部市場受創之深。
- 即使統計來源不同,無論是內政部的「備查家數」或房仲全聯會的「會員數」,都指向了同一條不歸路:下滑趨勢一致。
從業人員流失,人才庫面臨考驗
- 2025年第三季,不動產經紀人與營業員合計雖達77,470人,創下歷史新高,但季增幅卻僅有0.1%,是2019年以來最低。
- 更令人擔憂的是,具展店資格的不動產經紀人,在2025年第三季首度出現負成長,終結了連續30季的正成長紀錄。
- 前線營業員也從2025年第三季的6.56萬人,降至第四季約6.51萬人,減少了500人。從2025年8月到2026年3月,短短8個月內就有1,055人退出市場。這些數字,無疑是產業警鐘。
店效與人效雙雙探底,20年最嚴峻考驗
- 房仲全聯會的統計數據更是殘酷:2006年買賣移轉棟數有45萬棟,但到了2025年,只剩下26.1萬棟,縮水了42%。
- 然而,同期經紀業家數卻從3,516家暴增到9,215家,成長了1.6倍;受僱經紀人員也從2.1萬人增加到7.7萬人,成長2.6倍。
- 結果就是,每家店的成交棟數(店效)從128棟跌到28.4棟,僅剩22%;每位經紀人的成交棟數(人效)也從21棟降到3.4棟,僅剩16%。
房仲全聯會理事長王瑞祺直言,這是房仲業20年來最嚴峻的考驗。這些冰冷的數字背後,是無數家庭生計的掙扎。可帶走的知識點:房仲業的衰退不只是短期波動,更是結構性失衡的結果,反映了市場供需的嚴重錯位與業者過度擴張的後果。
租賃業的崛起:政策與市場的雙重催化
相較於房仲業的愁雲慘霧,租賃住宅服務業(包租代管業)卻是另一番熱鬧景象,簡直是逆勢爆發。
家數三年翻倍,成長勢不可擋
- 從2022年底的1,235家,租賃服務業家數在2025年底已達到2,254家,三年內翻倍成長。
- 這股成長力道沒有停歇,2026年第一季更來到2,333家,創下連續16季成長的新高紀錄。
- 其中,光是2025年單一年度就增加了428家,是有統計以來增加最多的一年。有趣的是,租賃服務業家數目前已達房仲業的4成之多,這在幾年前是難以想像的比例。
從業人員暴增,新血不斷湧入
- 從業人員的成長同樣驚人。從2022年底的1.3萬人,到2025年底已達2.5萬人,三年內增加了1.2萬人。
- 2026年第一季,管理人員數更攀升至26,581人,較2024年第一季大幅增加57.4%。
- 光是2025年單一年度,管理人員就增加了將近5千人,同樣是統計以來增加最多的一年。
銷售額與服務戶數齊漲,市場潛力無限
- 根據財政部統計,2025年包租業的銷售額約12.8億元,年增率高達103.6%;代管業銷售額約19.6億元,年增32.9%。這份成績單,足以讓許多產業眼紅。
- 截至2026年1月底,全國社宅包租代管媒合戶數已突破20萬戶,有效契約達106,743件。到了2026年7月底,包租代管累計戶數更達到116,390戶。
這些數據描繪出一個充滿活力的租賃市場。可帶走的知識點:租賃服務業的快速成長,揭示了臺灣居住需求從「買」向「租」的結構性轉變,以及政府政策在其中扮演的關鍵角色,讓產業從「兼做」走向專業化與規模化。
此消彼長的關鍵:政策、市場與結構性變革
為何這兩大產業會走向如此兩極化的局面?關鍵原因不外乎政策調控與市場需求變遷的雙重作用。
房仲業衰退:政策重拳與結構惡化
- 信用管制重創交易量: 央行第七波選擇性信用管制,精準打擊了買賣市場。2025年買賣移轉棟數僅26.1萬棟,較2006年高點縮水42%,市場交易量大幅萎縮。
- 僧多粥少結構惡化: 業者家數在20年內增加了1.6倍,但成交量卻腰斬,導致市場競爭激烈,餅卻變小了。
- 投資客全面退場: 高槓桿的投資客在信用管制下大量離場,讓過去房仲業賴以生存的快速交易動能幾乎消失。
租賃業爆發:政策扶持與買轉租效應
- 政策大力扶持: 社宅包租代管政策持續擴編,加上租金補貼、公益出租人免稅額提高,政府透過多重誘因鼓勵房東釋出空屋,也扶植了租賃服務業的發展。
- 買轉租效應: 房市交易冰凍,許多原本有購屋意願的潛在買方,在房價高漲與利率壓力下,不得不轉為租屋族,進一步擴大了租賃市場的需求。
- 交屋潮釋出大量空屋: 大量預售案完工交屋後,部分屋主因市場交易不振,選擇將房屋投入租賃市場,增加了供給。
- 產業制度化: 租賃專法上路後,讓過去相對零散的租賃服務從「兼做」走向「規模化、制度化」,提升了產業的專業度與信賴感。
從產業面來看,這不只是單純的景氣循環。它更像是一場由政策主導、市場需求推動的「典範轉移」。房仲業過去仰賴高槓桿、高周轉的投資買盤,但當這些動能被央行強力鎖死後,其脆弱性就暴露無遺。反觀租賃業,不僅有政策護航,更精準捕捉到年輕族群與小家庭「買不起、租得起」的真實痛點。未來,能夠提供穩定、專業租賃服務的業者,將在居住市場中佔據更重要的地位,而傳統房仲若不積極轉型,恐怕會面臨更大的挑戰。這也提醒了我們,市場永遠會找到出口,但它不見得是舊有的模式。
數據背後的啟示
這份詳盡的數據報告,清晰地勾勒出台灣不動產服務業在2025至2026年間的劇烈變革。傳統房仲業面臨前所未有的挑戰,其衰退不僅是交易量下滑,更是產業結構性問題的總爆發。與此同時,租賃住宅服務業在政策紅利與市場需求的雙重加持下,展現出驚人的成長潛力。
這場消長不僅僅是數字上的變化,它代表著台灣民眾居住型態的轉變,也考驗著不動產從業者的應變能力。未來,專業分工、數位轉型以及更貼近居住者真實需求的服務模式,將是業者能否在市場中生存與發展的關鍵。那些能從單純的買賣仲介,轉型為提供全方位居住解決方案的服務商,才能在新的市場格局中立足。
面對這樣的趨勢,不論你是房仲業者、租賃服務商,或是正在考慮買房或租屋的民眾,都必須重新審視自己的策略。房仲業者或許該思考如何將服務延伸至租賃領域,或是深耕特定利基市場;而對於一般民眾,租屋市場的選擇將更多元、更有保障。這是一個充滿挑戰,但也蘊藏新機會的時代,關鍵在於我們如何解讀這些數據,並採取行動。
本文改寫整理自公開新聞來源,原始報導由Yahoo奇摩新聞發布。
常見問題 FAQ
台灣房仲業衰退的主要原因是什麼?
台灣房仲業衰退主因是央行第七波選擇性信用管制重創買賣市場交易量,導致買賣移轉棟數大幅縮減42%,加上業者家數過度擴張與投資客退場,造成「僧多粥少」的結構性惡化。
台灣租賃住宅服務業為何能逆勢成長?
租賃業逆勢成長主要歸因於政府政策大力扶持(如社宅包租代管、租金補貼),以及房市交易冰凍導致的「買轉租」效應,加上大量預售屋完工釋出空屋,促使產業走向規模化與制度化。
未來台灣不動產服務業的發展趨勢為何?
未來台灣不動產服務業將呈現兩極化發展:傳統房仲業面臨轉型壓力,需朝向專業化、提供全方位居住解決方案;租賃服務業則將持續成長,成為居住市場的重要支柱,專業分工與數位轉型將是關鍵。
一般民眾在面對房市變化時應如何應對?
面對房市變化,一般民眾應重新評估自身居住策略。若購屋壓力大,租屋市場因選擇多元且有政策保障,可能成為更穩定且有品質的選擇;同時,可持續關注市場趨勢,選擇提供專業服務的不動產業者。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。